DANA Indonesia Digital Wallet

- 121.00 Bewertungen
- 4,6
- Downloads
- 100.000.000+
 Analyse von Mobxio
Bei einer digitalen Geldbörse zählt für mich nicht nur, wie schnell eine Zahlung durchgeht. Entscheidend ist auch, welche Informationen ich vor einer Transaktion prüfe, wie bewusst ich ein Konto nutze und ob ein Wallet zu meinem Alltag passt. DANA Indonesia Digital Wallet richtet sich an Menschen, die Zahlungen und weitere alltägliche Finanzvorgänge über eine App erledigen möchten. Ich würde sie dabei nicht als Ersatz für jede Karte oder jedes Bankkonto betrachten, sondern als zusätzliche Möglichkeit, digitale Zahlungen gebündelt abzuwickeln.
Für wen ein Wallet im Alltag Sinn ergibt
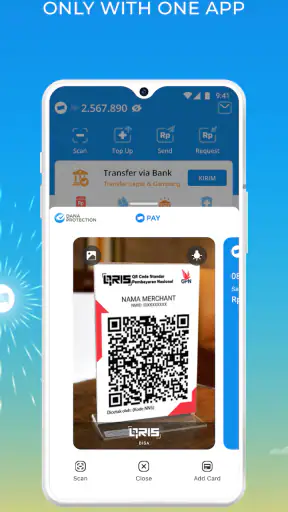
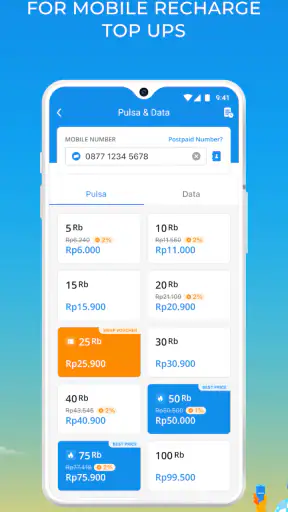
Ein konkreter Einsatz ist der Einkauf bei einem Händler, der QR-Zahlungen annimmt: Statt Bargeld zu suchen, kann ich den Code mit dem Handy erfassen und den Bezahlvorgang in der App abschließen. Ebenso passt eine digitale Geldbörse, wenn ich eine Rechnung begleichen oder mein Mobilfunkguthaben aufladen möchte, ohne dafür zwischen mehreren Anwendungen oder einem Ladengeschäft zu wechseln. Der Nutzen ist besonders klar, wenn solche Vorgänge ohnehin regelmäßig anfallen.
Das ist jedoch kein Grund, das Wallet bei jeder Gelegenheit einzusetzen. Wenn ich eine Zahlung lieber über meine gewohnte Karte oder direkt über das Konto abwickle, kann diese vertraute Methode die bessere Wahl sein. Ein Wallet lohnt sich vor allem dann, wenn die angebotenen Abläufe tatsächlich zu meinen Gewohnheiten passen und ich bereit bin, eine weitere Finanz-App sorgfältig zu verwalten.
Was vor dem Bezahlen Aufmerksamkeit verdient
Bei einem Scan-to-Pay-Ablauf sollte ich den QR-Code nicht gedankenlos erfassen und sofort bestätigen. Sinnvoll ist, vor dem letzten Schritt den angezeigten Betrag und die Angaben zur Zahlung noch einmal in Ruhe anzusehen. Das ist ein kleiner Handgriff, aber gerade bei mobilen Zahlungen eine gute Gewohnheit: Das Handy macht den Vorgang bequem, nicht automatisch fehlerfrei.
Auch bei einer Aufladung oder einer Rechnung würde ich die Eingaben vor dem Abschicken prüfen. Ein digitaler Ablauf spart Wege, verlangt aber weiterhin, dass ich kontrolliere, welches Ziel und welcher Betrag ausgewählt sind. Wer mehrere Zahlungen hintereinander erledigt, fährt besser damit, jede einzelne bewusst abzuschließen, statt sich allein auf die Geschwindigkeit der Oberfläche zu verlassen.
Wie ich DANA gegenüber Karten und Bank-Apps einordne
Im Vergleich zu Bargeld ist ein Wallet praktisch, wenn ein teilnehmender Händler eine QR-Zahlung akzeptiert. Gegenüber einer Karte liegt der Unterschied weniger in einem pauschalen „besser“ oder „schlechter“ als darin, dass ich den Bezahlvorgang direkt in einer Finanz-App starte. Eine Bank-App wiederum kann die naheliegendere Wahl sein, wenn ich meine Zahlung lieber unmittelbar über meine bestehende Bankverbindung organisiere. Welche Option passt, hängt also davon ab, welche Zahlungswege im jeweiligen Alltag verfügbar sind.
Ich würde DANA deshalb nicht als universelles Zahlungsmittel einplanen, sondern als ergänzendes Werkzeug. Vor der Nutzung lohnt es sich, bei den Händlern und Diensten, die ich regelmäßig verwende, zu prüfen, ob der gewünschte Ablauf unterstützt wird. So vermeide ich, mich an eine bestimmte App zu gewöhnen und an der Kasse oder beim Bezahlen einer Rechnung doch auf eine andere Methode angewiesen zu sein.
Weitere Geschichten entdecken
UNO!™ im Stresstest: Wie verlässlich bleibt das Spiel, wenn die Runde kippt?
Happy Color zeigt, warum mobile Spiele heute auch Ruhe bieten
TikTok Lite im Stresstest: Was passiert, wenn Videos nicht laden?
Opera News statt Google News: Besserer Nachrichtenfluss oder weniger Kontrolle?
1Weather im Test: Wie gut hilft die App bei der nächsten Entscheidung?
Universal-TV-Fernbedienung richtig einrichten: Das Handy als praktische Schaltzentrale
Einfachheit trifft auf Funktionalität
Als ich die DANA-App zum ersten Mal öffnete, war ich sofort von ihrem benutzerfreundlichen Design beeindruckt. Die Oberfläche ist sauber und intuitiv, was die Navigation zum Kinderspiel macht. Schon beim ersten Blick wird deutlich, dass die Entwickler großen Wert auf eine einfache Benutzererfahrung gelegt haben.
Die Registrierung ist ein Kinderspiel. Alles, was man braucht, ist eine Handynummer, und schon kann es losgehen. Innerhalb weniger Minuten hatte ich mein Konto eingerichtet und war bereit, die verschiedenen Funktionen der App zu erkunden.
Umfassende Funktionen für den Alltag
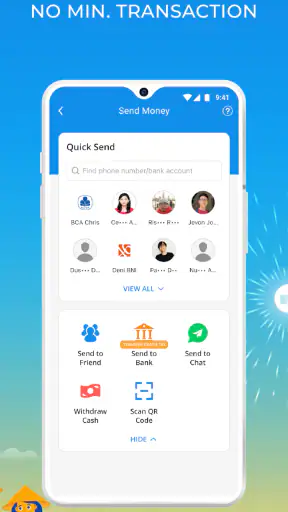
Die DANA Indonesia Digital Wallet bietet eine Vielzahl von Funktionen, die den Alltag erleichtern. Von der Bezahlung von Rechnungen bis hin zu Geldüberweisungen – alles ist mit wenigen Klicks erledigt. Besonders praktisch finde ich die Möglichkeit, direkt aus der App heraus Handy-Guthaben aufzuladen. Kein lästiges Suchen nach Auflade-Codes mehr!
Ein weiteres Highlight ist die Scan-to-Pay-Funktion. Einfach den QR-Code bei teilnehmenden Händlern scannen und schon ist die Zahlung erledigt. Diese Funktion spart nicht nur Zeit, sondern ist auch unglaublich praktisch, wenn man mal kein Bargeld zur Hand hat.
Sicherheit steht an erster Stelle
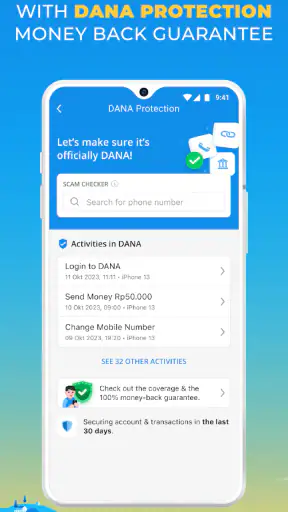
Bei Finanz-Apps bin ich mit pauschalen Sicherheitsversprechen vorsichtig. Der Anbieter ist PT Espay Debit Indonesia Koe; daraus allein lässt sich für mich aber nicht ableiten, welche Schutzmaßnahmen im Einzelfall greifen oder wie persönliche Daten verarbeitet werden. Ich würde deshalb vor der ersten Zahlung die in der App sichtbaren Hinweise und Einstellungen selbst durchgehen und keine Funktion voraussetzen, die ich dort nicht tatsächlich finde.
Wichtig ist außerdem, das eigene Handy und den Zugang zum Konto umsichtig zu behandeln. Ich würde die App nur auf einem Gerät verwenden, das ich selbst kontrolliere, und vor einer Zahlung prüfen, dass ich mich in der richtigen Anwendung befinde. Bei einem verlorenen oder geteilten Gerät sollte ich zeitnah überlegen, welche Kontozugänge betroffen sein könnten. Solche Routinen ersetzen keine technischen Schutzmaßnahmen, geben mir aber mehr Kontrolle über meinen Teil des Risikos.
Benutzererfahrungen und Community
Ein weiterer Aspekt, der mir an der DANA-App gefällt, ist die lebendige Community. In den integrierten Foren kann man sich mit anderen Nutzern austauschen, Tipps erhalten und Fragen stellen. Dies fördert nicht nur die Vernetzung, sondern hilft auch, das Beste aus der App herauszuholen.
Die Entwickler sind ebenfalls sehr aktiv und reagieren schnell auf Feedback. Dies zeigt, dass sie engagiert daran arbeiten, das Nutzererlebnis kontinuierlich zu verbessern.
Welche Angaben ich vor dem Einstieg einordnen würde
Die App ist kostenlos und gehört zu den Finanzanwendungen. Sie stammt von PT Espay Debit Indonesia Koe und ist mit USK ab 0 Jahren eingestuft. Im Store wird eine durchschnittliche Bewertung von 4,6 bei rund zehn Millionen Bewertungen angezeigt; außerdem kommt sie auf über 100 Millionen Installationen. Diese große Verbreitung kann bei der Orientierung helfen, ist aber für mich kein Ersatz dafür, die eigenen Zahlungsgewohnheiten und die sichtbaren Einstellungen zu prüfen.
Die Veröffentlichung erfolgte am 7. Mai 2019; die aktuelle Version ist 2.128.0 und setzt mindestens Android 5.1 voraus. Wer ein älteres oder knapp ausgestattetes Gerät nutzt, sollte vor der Einrichtung prüfen, ob die App auf dem eigenen Smartphone verfügbar ist und zuverlässig läuft. Für iOS-Nutzer gilt ebenso: Vorab im passenden Store nachsehen, ob die aktuelle Ausgabe zum eigenen Gerät passt, statt sich auf Angaben zu einer anderen Plattform zu verlassen.
Kontrolle im täglichen Gebrauch
Eine praktische Routine ist, die App nicht erst dann kennenzulernen, wenn ich an der Kasse stehe. Ich würde sie zunächst in Ruhe öffnen, die vorhandenen Menüs ansehen und nachvollziehen, wo Zahlungen, Aufladungen und Überweisungen gestartet werden. So kann ich später besser unterscheiden, ob ich gerade eine Information lese oder bereits einen Vorgang auslöse. Bei einer Finanz-App ist diese Orientierung hilfreicher als blindes Tippen durch mehrere Bildschirme.
Außerdem sollte ich überlegen, welche Aufgaben ich wirklich in DANA bündeln möchte. Wer die App hauptsächlich für QR-Zahlungen nutzt, muss nicht automatisch jede andere Finanzroutine dorthin verlagern. Eine bewusste Begrenzung kann die Übersicht verbessern: Ich weiß dann, wofür ich das Wallet öffne, und vermeide, dass sich Zahlungen über zu viele Apps verteilen. Das ist besonders nützlich, wenn ich Ausgaben später mit den eigenen Unterlagen abgleichen möchte.
Bei wiederkehrenden Zahlungen ist es sinnvoll, nach jedem Vorgang auf eine Bestätigung oder einen nachvollziehbaren Abschluss zu achten und die eigene Buchführung entsprechend zu aktualisieren. Ich würde mich nicht darauf verlassen, dass eine erledigte Zahlung allein deshalb in meiner persönlichen Übersicht auftaucht, weil sie in einer App gestartet wurde. Wer Ausgaben genau verfolgen muss, sollte die für ihn passende Dokumentation beibehalten und prüfen, welche Belege oder Hinweise die App im jeweiligen Ablauf anzeigt.
Wo die Bequemlichkeit Grenzen hat
Die QR-Zahlung hilft nur dort, wo der Händler diesen Weg anbietet. Habe ich kein passendes Netz, ist mein Handy nicht verfügbar oder ist ein anderer Zahlungsweg erforderlich, brauche ich eine Alternative. Darum würde ich unterwegs nicht allein auf ein Wallet setzen. Eine Karte oder etwas Bargeld als Rückfalloption kann in Situationen sinnvoll sein, in denen die App gerade nicht zum Einsatz kommt.
Auch die Einrichtung einer zusätzlichen Finanz-App ist Aufwand: Ich muss ein Konto verwalten, mich mit den Abläufen vertraut machen und entscheiden, welche Informationen ich dort eingebe. Wer möglichst wenige digitale Zugänge pflegen möchte oder Zahlungen lieber in der eigenen Bank-App bündelt, gewinnt durch ein weiteres Wallet möglicherweise wenig. Für diese Nutzer ist die vertraute Lösung oft die vernünftigere, selbst wenn DANA zusätzliche Wege anbietet.
Bei Fragen zur konkreten Abwicklung würde ich zuerst den betreffenden Zahlungsschritt in der App sorgfältig lesen und die dort sichtbaren Angaben prüfen, bevor ich bestätige. Das gilt besonders, wenn ein Betrag, ein Empfänger oder ein Dienst nicht eindeutig zu erkennen ist. Im Zweifel ist es besser, einen Vorgang nicht abzuschließen, bis ich verstanden habe, was ich gerade freigebe. Diese Vorsicht ist kein spezieller Nachteil von DANA, sondern ein sinnvoller Maßstab für jede Finanz-App.
Ein Fazit mit realistischem Maßstab
Alles in allem hat mich die DANA Indonesia Digital Wallet auf ganzer Linie überzeugt. Die Kombination aus Benutzerfreundlichkeit, umfassenden Funktionen und hoher Sicherheit macht sie zu einer idealen Wahl für jeden, der seine Finanzen digital verwalten möchte.
Für mich ist sie am überzeugendsten als praktische Ergänzung für Menschen, die Rechnungen, Aufladungen, Überweisungen oder QR-Zahlungen tatsächlich in einem digitalen Ablauf erledigen wollen. Weniger passend ist sie für alle, die nur einen einzigen Zahlungsweg nutzen möchten oder deren bevorzugte Händler und Dienste nicht mit dem Wallet zusammenpassen. Ich würde vor allem die eigenen Routinen, die sichtbaren Kontoeinstellungen und die verfügbaren Zahlungswege im Alltag als Entscheidungskriterien nehmen.
Ich kann die DANA-App jedem empfehlen, der auf der Suche nach einer zuverlässigen und vielseitigen digitalen Geldbörse ist. Probiert sie aus und überzeugt euch selbst – es könnte der Beginn einer neuen Ära eurer Finanzverwaltung sein!
Häufig gestellte Fragen zu DANA Indonesia Digital Wallet
Was ist DANA Indonesia und wie funktioniert es?
DANA Indonesia ist eine digitale Brieftasche, die es Benutzern ermöglicht, Zahlungen schnell und sicher durchzuführen. Die App bietet Funktionen wie Überweisungen, Rechnungszahlungen und Online-Einkäufe. Nutzer müssen sich registrieren, ihr Konto verifizieren und können dann direkt über die App verschiedene Transaktionen durchführen.
Welche Sicherheitsmaßnahmen bietet DANA?
DANA verwendet fortschrittliche Verschlüsselungstechnologien, um die Sicherheit der Benutzerdaten zu gewährleisten. Zudem gibt es eine Zwei-Faktor-Authentifizierung für zusätzlichen Schutz. Benutzer sollten auch regelmäßig ihre Kontobewegungen überprüfen und ihre Zugangsdaten sicher aufbewahren.
Gibt es Gebühren für Transaktionen über DANA?
Die meisten Transaktionen über DANA sind gebührenfrei. Es können jedoch Gebühren für bestimmte Dienste oder Überweisungen anfallen, insbesondere bei der Nutzung von Kreditkarten oder der Auszahlung auf Bankkonten. Nutzer sollten die aktuellen Gebühren in der App überprüfen, bevor sie eine Transaktion durchführen.
Kann ich DANA auch ohne Internetverbindung nutzen?
DANA erfordert eine aktive Internetverbindung, um Transaktionen durchzuführen und Kontoinformationen abzurufen. Ohne Internetzugang können Benutzer die App nicht verwenden. Es wird empfohlen, eine stabile Verbindung zu haben, um alle Funktionen effektiv nutzen zu können.
Welche Zahlungsmethoden werden von DANA unterstützt?
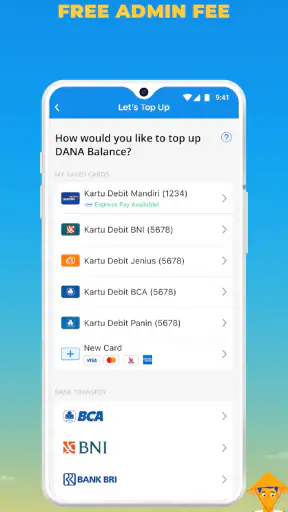
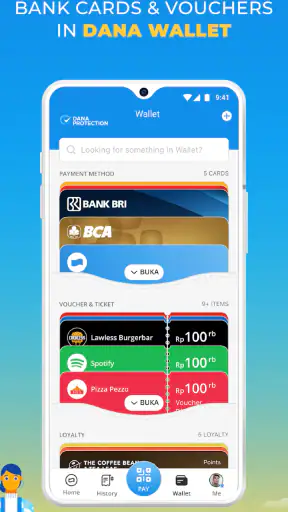
DANA unterstützt eine Vielzahl von Zahlungsmethoden, darunter Banküberweisungen, Kreditkarten und Online-Banking. Nutzer können ihre bevorzugte Zahlungsmethode in der App hinzufügen und verwalten. Es ist wichtig, die Zahlungsmethoden regelmäßig zu aktualisieren, um reibungslose Transaktionen sicherzustellen.
Die besten Seiten von DANA Indonesia Digital Wallet
Wissenswertes zu DANA Indonesia Digital Wallet
DANA Indonesia Digital Wallet in einer anderen Sprache herunterladen